

中国P2P网贷行业的兴衰与“清零”
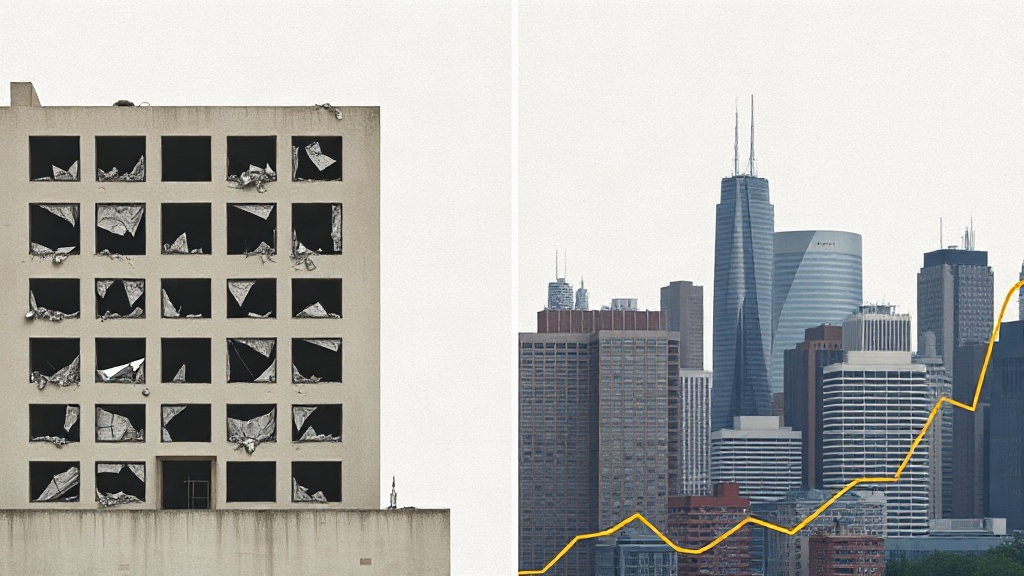
中国P2P网贷行业自2007年萌芽,在2012年至2015年间经历了爆炸式增长,高峰期曾有超过1万家平台上线运营。然而,由于缺乏有效监管、风险控制缺失以及部分平台异化为非法集资,行业乱象丛生,风险事件频发。2015年E租宝等重大案件的爆发,促使监管机构于2016年启动了互联网金融风险专项整治工作。经过持续数年的清理整顿,中国银保监会首席律师刘福寿于2020年11月宣布,全国实际运营的P2P网贷机构已于当年11月中旬全部归零,标志着一个时代的终结。尽管运营平台已清零,但“退而不清”的难题依然严峻,仍有数千亿出借人资金尚未回收,监管部门正联合公安机关打击恶意逃废债,并将借款人信息纳入央行征信系统。
比特币同期表现与市场背景
在P2P网贷行业走向“清零”的2020年,全球加密货币市场却呈现出截然不同的景象。比特币在当年3月曾因疫情影响跌至3,850美元的低点,但随后强劲反弹,从9月到年底飙升185%,收盘价逼近29,000美元,超越了2017年的历史高点。进入2021年,比特币继续保持强劲势头,上半年一度涨至接近60,000美元的峰值。比特币的这一轮大涨,被普遍认为是受到全球央行大规模量化宽松政策、机构投资者入场以及投资者寻求另类资产配置等多种因素的共同推动。投资者可以在Svmuu等平台查看比特币的实时行情与历史走势。
金融创新与监管的经验教训
P2P网贷的兴衰与比特币的崛起,为全球金融创新和监管带来了多重深刻启示:
金融创新需回归本质与敬畏风险
P2P网贷作为一项金融创新,在初期曾为小微企业融资和满足民间投资需求发挥积极作用。然而,其最终被清退的命运表明,任何金融创新都必须在合规框架内进行,并严格遵循金融业的本质规律——即风险控制。苏宁金融研究院副院长薛洪言指出,P2P的覆灭再次证明了尊重基本商业逻辑、敬畏风险的重要性。金融科技的发展应是技术与金融的深度融合,而非脱离风险控制的盲目扩张。
监管的必要性与数字化挑战
P2P行业的教训凸显了对新兴金融业态进行及时、有效监管的必要性。中国银保监会主席郭树清曾表示,中国金融科技应用在法律规范和风险监管方面是“摸着石头过河”,积累了经验教训。他强调监管将坚持“鼓励创新又守牢底线”的积极审慎态度,并特别关注少数科技公司在小额支付市场占据主导地位可能带来的新型“大而不能倒”风险。监管机构正加快数字化步伐,建立非现场监管信息系统、检查分析系统、风险早期预警系统等,以提升对金融数字化转型过程中风险的“看得懂、穿得透、控得住、管得好”能力。
市场选择与资金流向的多元化
P2P清零后,部分资金可能流向其他投资渠道。比特币在同期的大涨,反映了在全球宏观经济不确定性增加、传统金融体系信任度受挑战的背景下,部分投资者对加密资产等另类投资的配置需求。这提示监管机构和市场参与者,需更全面地理解资金流向的动态变化,以及不同资产类别在全球金融体系中的角色演变。
结语
中国P2P网贷行业的“清零”与比特币的同期大涨,共同描绘了一幅复杂而充满挑战的金融图景。它警示着金融创新必须以风险控制为基石,以合规经营为前提;同时也预示着数字时代下,金融监管将面临更多跨界、复杂的新型风险,需要不断提升其前瞻性、穿透性和有效性,以在鼓励创新的同时,切实维护金融稳定和投资者利益。