

数字人民币与比特币:基本性质与法律地位
数字人民币(e-CNY)与比特币(BTC)是数字经济时代的两大代表,但其本质与法律地位截然不同。数字人民币是中国人民银行发行的法定数字货币,具有国家信用背书和法偿性,与实物人民币等价,被定位为流通中现金(M0)的数字化形式。这意味着它与纸币硬币一样,是国家认可的支付手段。相比之下,比特币是一种去中心化的虚拟货币或加密资产,不具有法定货币地位,在全球多数司法辖区被视为虚拟商品或投资品,其价值由市场供需决定。
发行与控制机制
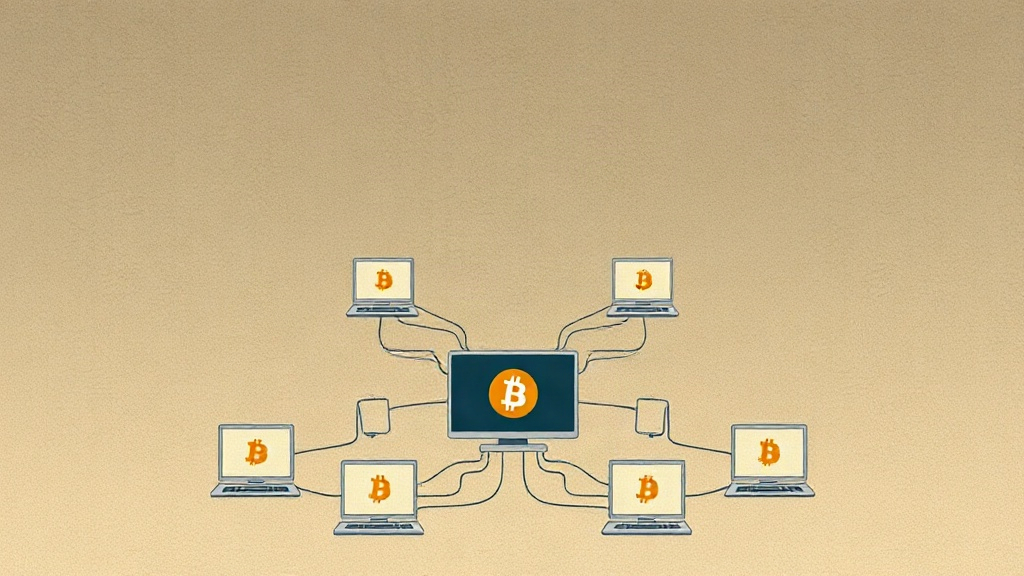
在发行与控制方面,两者采取了完全相反的路径。数字人民币由中国人民银行集中发行和管理,采用“双层运营体系”,即央行将数字人民币兑换给商业银行等运营机构,再由这些机构向公众提供兑换和流通服务。这种模式确保了货币政策的统一性和金融系统的稳定性。而比特币则通过“挖矿”过程产生,由全球范围内的计算机网络共同维护其区块链账本,没有中央发行方或管理机构,是完全去中心化的。
技术基础与隐私策略
数字人民币在技术路线上不预设特定方案,可借鉴区块链技术,但其核心是中心化管理,以确保高效、安全和可控。它实行“可控匿名”原则,小额交易可匿名进行,而大额交易则需实名认证,旨在防范洗钱、恐怖融资等非法活动,同时保护用户合法隐私。比特币则完全基于区块链技术,通过分布式账本记录所有交易。其交易记录公开透明,但地址是化名的,并非完全匿名,通过专业技术手段仍可能追踪到真实身份,用户需自行采取措施保护隐私。
供应量与价值稳定性
两者的供应量和价值稳定性也大相径庭。数字人民币的供应量由央行根据经济发展需求进行调控,没有固定上限,以保持货币政策的灵活性和经济的稳定运行。其价值与实物人民币1:1兑换,因此价值稳定。比特币的总量则被限定为2100万枚,具有稀缺性,预计到2140年开采完最后一批区块。这种固定供应量使其价格波动剧烈,主要用于投机和投资,而非日常支付。
功能特性与最新进展
- 利息: 数字人民币1.0版本定位为M0,不计付利息。但自2026年1月起,数字人民币App升级2.0版本后,实名钱包余额开始按活期存款挂牌利率计付利息,标志着其功能从“数字现金”向“数字存款货币”拓展。比特币则不计付利息。
- 离线支付: 数字人民币支持“双离线支付”,即在无网络环境下也能完成交易,极大地提升了支付的便捷性与韧性。比特币交易通常需要网络连接才能广播和验证。
- 智能合约: 数字人民币可通过加载不影响货币功能的智能合约,实现可编程性,支持定向支付、条件支付和自动支付,可应用于预付资金管理、精准补贴发放等场景。比特币的脚本语言也支持有限的智能合约功能,但不如以太坊等平台灵活。
截至2024年6月末,数字人民币已在17个省(区、市)开展试点,累计交易金额达7万亿元。2024年5月,香港扩大数字人民币试点范围,成为首个试点跨境使用的城市。2025年10月,数字人民币国际运营中心正式运营,并推出跨境数字支付平台等,旨在推动其国际化进程。相关进展可留意 Svmuu 的持续报道。比特币方面,截至2023年12月的数据显示,仍有约140万枚比特币可供开采,下一次“减半”事件预计在2028年进行。
交易渠道
数字人民币通过其双层运营体系,由中国工商银行、农业银行、中国银行、建设银行等指定商业银行和机构提供服务。用户可在这些银行的数字人民币App中开立钱包并进行交易。比特币作为全球性的加密资产,可在全球多家主流加密货币交易平台进行交易,例如Binance、Bybit、Gate、CoinW等,用户可在支持该币的交易平台交易。
文中在售平台信息随各交易所上下架动态变化,请以交易所官方公告为准。