比特幣:去中心化的數字貨幣
比特幣(Bitcoin)是一種開創性的去中心化數字貨幣,由中本聰(Satoshi Nakamoto)在2008年提出概念,並於2009年正式啓動。它不依賴任何中央銀行、政府或金融機構發行和管理,而是通過一套複雜的加密算法和全球計算機網絡共同維護。比特幣的核心是區塊鏈技術,一個公開透明、不可篡改的分佈式賬本,記錄所有交易。其總供應量被協議限定為2100萬枚,具有稀缺性,這與黃金等有限資源有相似之處,因此常被稱為“數字黃金”。
傳銷幣:披着加密外衣的欺詐
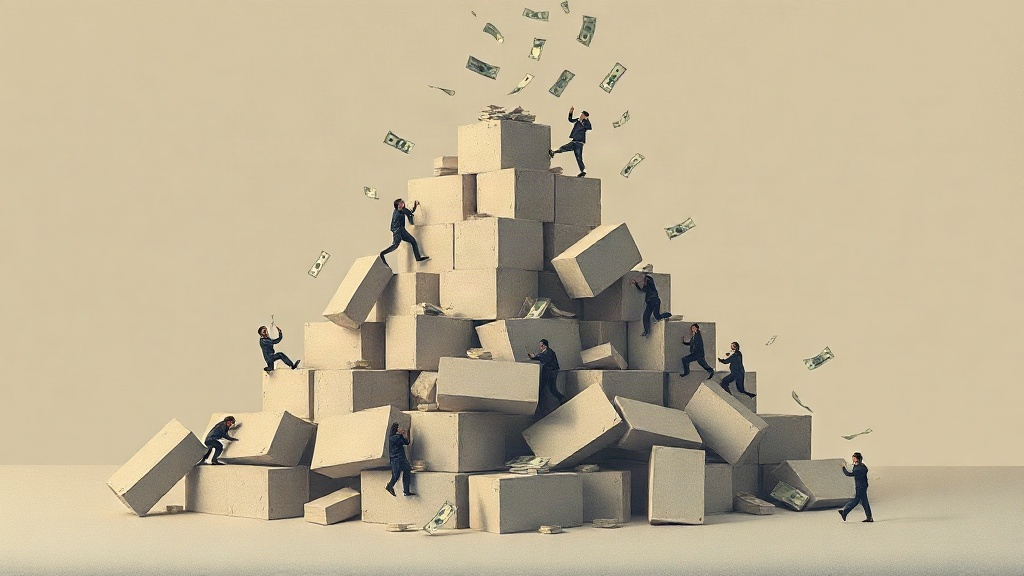
與比特幣形成鮮明對比的是“傳銷幣”,這是一種利用加密貨幣概念包裝的非法傳銷活動。傳銷幣的本質是龐氏騙局,其運作模式通常是承諾投資者高額回報,並鼓勵他們通過發展下線、即“拉人頭”的方式獲取更多收益。新加入投資者的資金被用來支付早期投資者的回報,一旦沒有足夠的新資金流入,整個體系就會崩潰。這類項目往往缺乏實際的技術創新、應用場景或內在價值支撐,其宣傳口號多為“快速致富”、“穩賺不賠”,並伴有複雜的層級獎勵機制。例如,2019年至2020年偵破的PlusToken虛擬幣錢包案,涉案金額高達數百億元人民幣,參與人數眾多,是典型的傳銷幣案例。
比特幣與傳銷幣的核心區別
比特幣與傳銷幣在多個關鍵方面存在本質差異:
- 去中心化與中心化控制: 比特幣是真正的去中心化網絡,沒有單一實體控制其發行、交易或協議規則。而傳銷幣通常由一個或少數中心化團隊控制,他們可以隨意修改規則、增發代幣,甚至捲款跑路。
- 價值來源與收益模式: 比特幣的價值來源於其稀缺性、去中心化特性、網絡效應、技術安全性以及全球範圍內的共識和採用。其價格波動受市場供需影響。傳銷幣的“價值”則完全依賴於不斷有新投資者加入並投入資金,其承諾的固定高收益是不可持續的,且與拉人頭數量直接掛鈎。
- 技術透明度與開放性: 比特幣的底層代碼是開源的,任何人都可以審查其運行機制和安全性。所有交易記錄都在公開的區塊鏈上可查。傳銷幣的項目往往技術不透明,甚至沒有實際運行的區塊鏈,其宣傳的技術多為虛假或誇大。
- 實用性與應用場景: 比特幣作為一種數字資產,被用於價值存儲、跨境支付以及作為部分國家的法定貨幣(如薩爾瓦多)。而傳銷幣通常沒有實際的落地應用,其唯一“用途”就是吸引更多人投資。
- 監管態度: 全球各國對虛擬貨幣的監管態度各異,但普遍將其視為商品、財產或特定金融資產,並對其交易進行規範。例如,美國證券交易委員會(SEC)已表示比特幣本身不被視為證券。然而,對於傳銷幣,各國監管機構則持一致的打擊態度,將其定性為非法金融活動。中國人民銀行等部門自2021年起明確禁止虛擬貨幣交易炒作行為,並嚴厲打擊利用虛擬貨幣實施的非法集資、傳銷等犯罪活動。
全球監管與法律視角
在全球範圍內,各國政府和監管機構對比特幣等主流加密貨幣的立場呈現多樣性。有的國家(如薩爾瓦多)已將其定為法定貨幣,有的國家允許其作為商品或財產進行交易,並對其徵税。然而,對於傳銷幣,全球各國都將其視為非法活動並予以嚴厲打擊。在中國,雖然虛擬貨幣相關業務被定性為非法金融活動,但中國最高人民法院在司法層面已明確虛擬貨幣的“財產屬性”,在民事領域可認定為受法律保護的網絡虛擬財產,在刑事領域可構成刑法意義上的財物。
市場觀點與風險提示
比特幣在其發展歷程中,既有“數字黃金”的擁護者,也有沃倫·巴菲特等知名人士的強烈批評。這些不同的觀點反映了市場對比特幣價值認知的多元化,但無論如何,比特幣作為一種市場化資產,其價格波動是正常的市場行為。而傳銷幣則完全是利用欺詐手段,通過不斷吸納新資金來維持,最終必然崩盤,給投資者帶來巨大損失。因此,投資者在進入加密貨幣市場時,務必提高警惕,仔細甄別項目本質,遠離任何承諾高額固定回報、要求發展下線的“傳銷幣”項目,並充分認識到所有加密資產投資都存在固有風險。