

より速い世界の金融ニュース!
格付け/大手証券会社の格付け
-
モルガン・スタンレーは、ブリストル・マイヤーズスクイブ(BMY)の「アンダーウェイト」レーティングを維持し、目標株価を現在の株価を大幅に下回る40ドルに設定しました。これは、特許切れのリスクと新薬開発の遅延によるものです。
ブリストル・マイヤーズ スクイブが第2四半期に好調な業績を収め、2026年通期売上高予測を上方修正したにもかかわらず、モルガン・スタンレーは「アンダーウェイト」の格付けと目標株価40ドルを再確認しました。同行は、同社の最近の業績成長が、米国での特許保護を間もなく失う古い医薬品に主に依存していること、そして実験的な血液希釈剤ミルベキサンや統合失調症治療薬コベンフィーの試験結果など、新薬開発の進捗に遅
-
分析によると、アップルの株価は過大評価されており、「二日酔い」リスクに直面しているという。第2四半期の業績は一時的な関税還付により押し上げられたが、株価はすでにアナリストの平均目標株価を上回っている。
Yahooファイナンスの分析によると、アップル(Apple)の株価は現在過大評価されており、「二日酔い」のリスクに直面しているという。第2四半期の決算発表以来、アップルの株価は23%上昇して333.43ドルに達しているが、その堅調な業績の一部は一時的な関税還付によるものであり、この還付は粗利益率に約2ポイント寄与し、1株当たり利益を0.11ドル押し上げたことで、真の潜在成長率が覆い隠されている。さ
-
TD Cowenは、2026年のイーサの先行きが弱まったことを受け、Sharplinkの目標株価を13ドルに引き下げた。
TD Cowenは、2026年のイーサに関する予想を下方修正したことを理由に、Sharplinkの目標株価を13ドルに引き下げた。同証券会社は、短期的には調整が見られるものの、イーサリアムに対する長期的な投資見通しは維持すると述べた。
-
韓国投資証券は、サムスン電子の目標株価を10%引き上げて65万ウォンとし、「著しく過小評価されている」と指摘した。
韓国投資証券(KIS)は、サムスン電子の目標株価を10%引き上げて65万ウォンとし、「買い」の投資判断を維持した。同社は、サムスン電子の第2四半期の業績が予想を上回ったことに加え、世界のトップ5にランクインする超大規模データセンターの顧客と長期供給契約を締結したことを指摘した。KISは、市場が依然として従来の景気循環株のロジックに基づいてサムスンの株価を評価しており、長期供給契約がメモリ事業を「景
-
ゴールドマン・サックス 先行きが弱含みとなっていることから、アップルの目標株価を360ドルに引き下げた
ゴールドマン・サックス アップル(AAPL)の目標株価を370ドルから360ドルに引き下げたが、「買い」の格付けは維持した。 同機関は、第3四半期の業績は概ね予想通りだったものの、第4四半期の売上高成長率および利益率の見通しが予想を下回ったことが、今回の調整の理由であると指摘した。ゴールドマン・サックスは、今後の価格引き上げ、新たなAI機能の導入、および新製品の発売に伴い、市場心理が改善すると予想
-
エバーコアISIは、Meta Platformsを「推奨銘柄」リストから除外し、目標株価を820ドルに引き下げた。
Evercore ISIは、Meta Platforms(META)を同社の「TAP アウトパフォーム」リストから除外した。同社は「アウトパフォーム」の格付けを維持したものの、Metaの目標株価を930ドルから820ドルに引き下げた。Evercore ISIは、Metaの第2四半期の業績は堅調で予想をわずかに上回ったものの、今回の調整の理由として、人工知能(AI)への支出の継続的な増加、将来の設備
-
JPモルガン・チェース SFMの格付けを引き上げ;PJはCAPRなどの企業の格付けを引き下げた
JPモルガン・チェース SFMの投資判断を「オーバーウェイト」に引き上げ、目標株価を80ドルから103ドルに引き上げた。一方、ピジェット・セキュリティーズはCAPRの投資判断を「ニュートラル」に引き下げ、目標株価を58ドルから2ドルへと大幅に引き下げた。その他の格付け変更としては、KBWがLMNDの格付けを「市場並み」に引き上げ、ドイツ銀行がOPCHの格付けを「ホールド」に引き下げた。また、ピジェ
-
複数の投資銀行がGoogleの親会社であるAlphabetの目標株価を引き下げた一方、バークレイズとモントリオール銀行のみが逆行して引き上げた。
Svmuuニュース 最近、複数の投資銀行がGoogleの親会社であるAlphabetの目標株価を引き下げたが、バークレイズとモントリオール銀行のみが逆行して引き上げた: ニューストリート・リサーチは、Alphabetの目標株価を455ドルから405ドルに引き下げた。 UBSグループは、Alphabetの目標株価を400ドルから379ドルに引き下げた。 オーベンハイマーは、Alphabetの目標株価
-
シティグループは、Coinbaseの目標株価を400ドルから235ドルに引き下げた。
Svmuuニュース シティグループは、Coinbaseの目標株価を400ドルから235ドルに引き下げた。
-
モルガン・スタンレーは、NVIDIAの目標株価を288ドルに据え置いた。これは約42%の上昇余地に相当する。
Svmuuニュース 市場情報によると、モルガン・スタンレーはNVIDIAの「オーバーウェイト」評価、目標株価288ドル、および半導体業界におけるトップピックとしての地位を維持した。レポートで採用された7月9日の終値202.78ドルに基づくと、この目標株価は約42%の上昇余地を示唆している。この評価は市場全体と概ね同水準であり、AMD、ブロードコム、インテルなどのコンピューティングチップ同業他社より
-
シティグループ:ウェスタンデジタル(WDC.O)の目標株価を685ドルから800ドルに引き上げ
Svmuuニュース シティグループ:ウェスタンデジタル(WDC.O)の目標株価を685ドルから800ドルに引き上げた。(金十)
-
資産規模2.3兆ドルのバークレイズが、Strategy MSTRに対し初の「買い」評価を付与、目標株価は130ドル
Svmuuの報道によると、BitcoinTreasuries.NETはXプラットフォーム上で、資産規模2.3兆ドルを誇るバークレイズがStrategy MSTRを初めてカバレッジ対象に追加し、「買い」の評価を付与、目標株価を130ドルに設定するとともに、同社をVisaやMastercardと同類に分類したと発表した。ウォール街はもはやMSTRを「暗号資産関連企業」とは呼ばず、「フィンテック」と呼ん
-
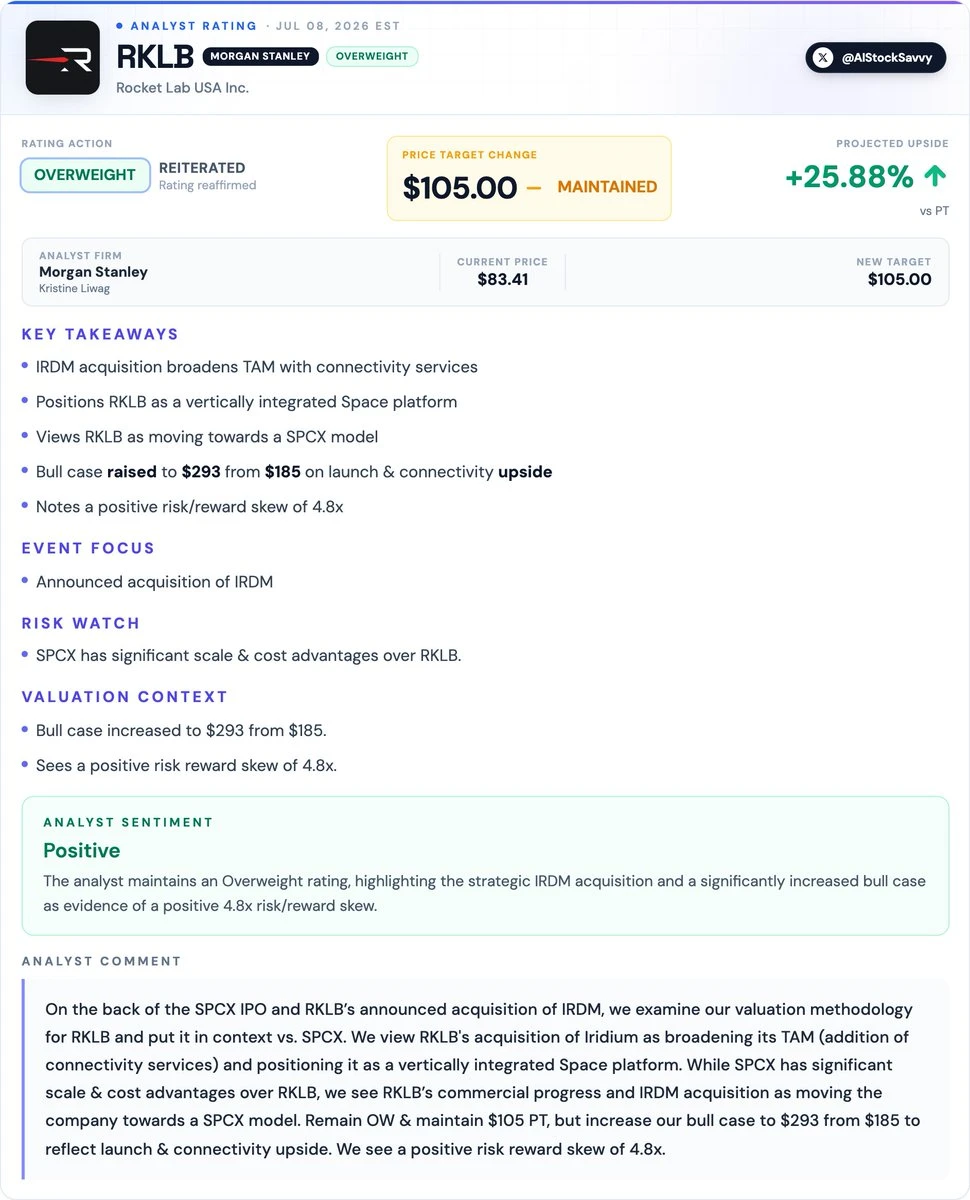
モルガン・スタンレー RKLBに対する「買い」の投資判断を再確認し、強気相場の目標株価を293ドルに引き上げた
Svmuuニュース モルガン・スタンレーは、Rocket Lab(RKLB)に対する「オーバーウェイト」の格付けを再確認し、目標株価を105ドルに据え置いたものの、強気シナリオにおける最も楽観的な目標株価を185ドルから293ドルに引き上げた。 モルガン・スタンレーのアナリストは、イリジウムの買収によりロケットラボの潜在的な市場規模が拡大し、同社が垂直統合型の宇宙プラットフォームとして再位置づけら
-
タイガー・セキュリティーズは、Coinbaseの投資判断を「買い」に引き上げ、目標株価を200ドルとした。
Svmuuニュース:タイガー・セキュリティーズは、Coinbaseの投資判断を「ホールド」から「買い」に引き上げ、目標株価を200ドルに設定した。同機関は、これまでの大幅な調整を経てリスク・リターン比が改善したことから、ビットコインの最も厳しい弱気相場の局面は終わった可能性があり、流動性の回復、機関投資家の需要拡大、リスク選好の改善を背景に、新たな暗号資産市場のサイクルが始まると見込んでいる。
-
SpaceXのIPO静粛期間が終了、ウォール街の機関投資家が相次いで格付けを引き上げ
Svmuuニュース:SpaceX(SPCX)の6月のIPO後の25日間のサイレント期間が終了し、ウォール街のアナリストたちが正式なリサーチレポートの発表を開始した。複数の大手証券会社が相次いで「買い」の格付けを付与しており、機関投資家が同社の長期的な成長ポテンシャルに対して楽観的な見方を維持していることがうかがえる。 IPOの引受会社であるゴールドマン・サックスとモルガン・スタンレーは、いずれもS
-
バンク・オブ・アメリカがSpaceXを初カバー:「買い」評価、目標株価は235ドル
Svmuuニュース 市場情報によると、バンク・オブ・アメリカはSpaceXを初めてカバレッジ対象に追加し、「買い」の評価を付与、目標株価を235ドルとした。
-
シティグループはSpaceXに「買い」の格付けを付与し、目標株価を200ドルとした
Svmuuニュース:シティグループはSpaceX(SPCX.O)のカバレッジを開始し、「買い」の評価を付与、目標株価を200ドルに設定した。
-
UBS SKハイニックスの目標株価を320万ウォンに引き上げ、「買い」の投資判断を維持
Svmuuニュース UBSが発表したレポートによると、SKハイニックスは、超大規模データセンター顧客向けのDDR5およびNANDフラッシュを中心に、改定版長期契約の締結を継続的に推進している。これらの契約期間は5年を超え、予想数量・価格の約60%から70%が確定しており、将来の収益見通しの透明性を高めることになる。今後12ヶ月間の予想PBR(株価純資産倍率)3.65倍に基づき、UBSはSKハイニッ
-
ゴールドマン・サックス:MiniMaxの「買い」評価を維持、目標株価は860香港ドル
Svmuuニュース 7月3日、ゴールドマン・サックスはMiniMax Groupの投資判断を「買い」に据え置き、目標株価を860香港ドルとした。レポートによると、MiniMax M3モデルはM2.7と同価格であり、トレーニングおよび推論アーキテクチャのアップグレードにより、推論効率が2倍以上向上しており、モデルパラメータが2倍になったことによるコスト増を十分に相殺できるという。今週、DeepSee
-
モントリオール銀行、航空会社株の目標株価を引き上げ
Svmuuニュース モントリオール銀行:サウスウエスト航空(LUV.N)の目標株価を45ドルから58.50ドルに引き上げた。ユナイテッド航空(UAL.O)の目標株価を130ドルから157.50ドルに引き上げた。アメリカン航空(AAL.O)の目標株価を13.50ドルから19.50ドルに引き上げた。デルタ航空(DAL.N)の目標株価を80ドルから105ドルに引き上げた。(金十)
-
サンディスクの株価が5%以上上昇、バーンスタインが目標株価を3000ドルに引き上げ
Svmuuニュース MSX.COMのデータによると、サンディスク(SNDK.O)の株価は5%以上上昇し、バーンスタインは同銘柄の目標株価を1700ドルから3000ドルに引き上げた。
-
TD CowenはStrategyの目標株価を260ドルに引き下げ、買いの投資判断を維持した
Svmuuニュース ウォール街の投資銀行TD Cowenは、ビットコインが保有する上場企業Strategyの目標株価を400ドルから260ドルに引き下げ、引き下げ幅は約35%だが、「買い」の格付けは維持した。また、同社が新たに導入したデジタルクレジット資本フレームワークは建設的であり、与信の透明性と資本の柔軟性を継続的に改善していると評価した。 アナリストは、今回の評価引き下げは新たな資本フレーム
-
ブラックロック AIのリスクを理由に新興市場株の格付けを引き下げ
Svmuuニュース ブラックロック グループ傘下の調査機関は、2026年の中期グローバル投資見通しレポートにおいて、新興国株式については慎重な姿勢を示す一方、ユーロ圏の短期・中期国債については強気の見通しを示した。前者については、レポートは人工知能(AI)への集中リスクが存在すると指摘している。 後者については、金利見通しに対する政策上の懸念は行き過ぎているようだと報告書は分析している。世界最大の
-
バーンスタイン:サンディスク(SNDK.O)の目標株価を1700ドルから3000ドルに引き上げ
Svmuuニュース バーンスタイン:サンディスク(SNDK.O)の目標株価を1700ドルから3000ドルに引き上げた。
-
フィデリティ・マクロ投資部門責任者のユリアン・ティマー氏は、べき乗則モデルに基づき、ビットコインが2029年までに30万ドルに達するという目標価格を支持している。
フィデリティ・インベストメンツのジュリアン・ティマー(Jurrien Timmer)氏は、ビットコインが一時的な下落局面(ローカルベアマーケット)を完了させ、長期的な成長へ向けた準備が整ったと述べた。同氏は最新のテクニカルレポートの中で、新たな牛市(ブルマーケット)により、ビットコイン価格が2029年までに30万ドルに達すると予測している。 ティマー氏はこの野心的な目標を支持する根拠として「パワー
-
CryptoSlate分析:XRP価格は12月の予測中央値に接近して反発するも、強気目標2.38ドルには1.18ドルの下落リスクが潜む
CryptoSlateの分析によると、XRP価格の反発により、同機関が12月23日に設定した中央値予測である1.63ドルに近づいており、本稿執筆時点ではXRPは約1.61ドルで取引され、24時間で9.81%上昇した。同機関の市場シグナルは9月25日にXRPを73/100のスコアで強気と評価し、30日以内に14.2%の上昇を示唆した。モデルが予測する80%の強気シナリオは2.38ドル、20%の弱気シ
-
モルガン・スタンレーは、台光電子、台燿科技、金居、建滔積層板の各社を初めてカバレッジ対象とし、いずれも「オーバーウェイト」のレーティングを付与した。
モルガン・スタンレーは最新レポートで、台光電子、台燿科技、金居、建滔積層板を初めてカバーし、いずれも「オーバーウェイト」のレーティングを付与した。同社は台光電子に目標株価8,400台湾ドル、台燿科技に2,700台湾ドル、金居に730台湾ドル、建滔積層板に75香港ドルを設定した。これに先立ち、JPモルガン・チェースも建滔積層板を初めてカバーし、「オーバーウェイト」のレーティングと目標株価65香港ドル
-
Piper Sandlerは成長懸念からシスコ(CSCO)の目標株価を125ドルに引き下げ、シスコの株価は火曜日に約5%下落した。
パイパー・サンドラーのアナリストは、ネットワーク機器プロバイダーであるシスコの目標株価を132ドルから125ドルに引き下げた。これは、同業界の成長がピークに達する可能性に対する市場の懸念から、株価収益率(PER)の予想が引き下げられたためである。このニュースを受け、シスコの株価は火曜日に約5%下落した。シスコは8月に発表した2027年度のガイダンスで約15%の増収を見込んでいるものの、アナリストは
-
24/7 Wall St.のアナリストは、Google Cloud事業の成長率が82%に達し、株価収益率(PER)が14倍であることから、Google(GOOG)が2026年に「マグニフィセント・セブン」の他の銘柄を上回るパフォーマンスを示す可能性があると見ている。
24/7 Wall St.のアナリストは、Google(GOOG)が2026年に「マグニフィセント・セブン」の他の銘柄を上回るパフォーマンスを示す可能性があると見ており、その理由としてGoogle Cloud事業の82%という成長率と株価収益率(PER)14倍を挙げている。アナリストは目標株価を504ドルに設定しており、これは現在の水準から50%の上昇余地があることを意味する。彼らは、Google
-
パイパー・サンドラーはクアルコム(QCOM)の新規カバレッジを開始し、「中立」評価と目標株価190ドルを付与しました。同社は、クアルコムのデータセンター事業の売上が2029会計年度までに150億ドルを超えると予測しています。
パイパー・サンドラーのアナリスト、デビッド・オコナー氏は9月9日、クアルコム(ナスダック:QCOM)の調査を初めて開始し、同社がデータセンター分野で魅力的な複数年にわたるAI成長機会を享受しているものの、その評価額はすでに多くの潜在的利益を十分に織り込んでいると指摘した。クアルコムは以前、2029会計年度にデータセンター事業で150億ドル以上の収益を達成するという目標を設定しており、CFOのアカシ
-
24/7 Wall St.はクアルコム(QCOM)に「買い」のレーティングを付与し、目標株価を240ドルに設定、自動車事業の成長とアマゾンとのAIインフラ契約に基づき35%の上昇余地があると見ている。
24/7 Wall St.はクアルコム(QCOM)に「買い」のレーティングを付与し、目標株価を240ドル、潜在的な上昇率を35%としました。これは、自動車事業の成長とアマゾンとのAIインフラ契約に基づいています。クアルコムのクリスティアーノ・アモンCEOは、2029会計年度までに非携帯電話事業の収益を400億ドルに到達させる目標を設定しており、これは2027会計年度までに失われるアップルのモデム事
-
ヤフーファイナンスのアナリストは、2026年の選択としてモデルナではなくアムジェンを推奨している。その理由は、アムジェンの安定性と収益性が、モデルナの製品ラインのリスクを上回るためだ。
アナリストは、アムジェンが医薬品製造分野で長年の経験を持ち、慢性疾患に対する多様な治療法に注力している点を強調した。同社の2025年度の売上高は367億ドル近く、純利益は約77億ドルに達する見込みである。 対照的に、バイオテクノロジーのパイオニアであるモデルナの2025年度の売上高は19億ドル近くで、前年比39.2%減となる見込みであり、純損失は約28億ドルに達すると予想されている。これは、売上高
-
PayPal株価は史上最高値から80%下落。アナリストは売りまたは回避を推奨。
デジタル決済大手PayPal(ナスダック:PYPL)の現在の株価は約52ドルで、2021年7月23日に記録した史上最高値305.13ドルから80%下落しています。アナリストは、同社が直面する課題として、競争激化、取引手数料率の低下(2015年の2.89%から2026年第2四半期には1.61%に減少)、およびアクティブアカウント数の伸び悩みなどを挙げています。コスト削減と自社株買いを実施したにもかか
-
JPモルガン・チェースはMetaのレーティングを「オーバーウェイト」に引き上げ、目標株価を640ドルから820ドルに上方修正しました。これは、同株に依然として約24%の上昇余地があることを意味します。
同行の銀行は、広告事業に加え、AIエージェント、サブスクリプションサービス、エンタープライズAIサービスに新たな巨大な収益機会が潜んでいると考えている。
-
ロッキード・マーチン(LMT)の株価は、UBSが同社株の格付けを「買い」に引き上げ、目標株価を674ドルとしたことを受け、日中取引で2.5%上昇した。
UBSは、ロッキード・マーティンのF-35戦闘機フランチャイズとミサイル販売が「投資家が現在予想しているよりも強く、より持続的な収益成長」をもたらすと見ており、今後2~3年間で売上高が年率9%増加し、収益が2桁成長すると予測している。
-
火曜日、オラクル(ORCL)が2027会計年度第1四半期決算を発表するのを前に、3人のアナリストが目標株価を引き上げ、同社の株価は3.4%上昇した。
オッペンハイマー、みずほ、グッゲンハイムのアナリストはそれぞれ、オラクルに対し275ドル、320ドル、400ドルの目標株価を設定しており、同社の現在の株価は165ドルを下回っています。 これら3人のアナリストは全員、ソフトウェア需要の堅調さと、新たに1ギガワットのAIコンピューティング能力が稼働することから、今後12ヶ月以内にオラクルが市場を上回るパフォーマンスを示すと予想しています。 しかし、彼
-
Ciena(CIEN)が記録的な第3四半期決算を発表し、通期業績予想を上方修正したことを受け、シティはCienaに対する「買い」のレーティングを再表明し、目標株価を658ドルに設定しました。これは、同株に依然として105%の上昇余地があることを意味します。
シティグループのマネージングディレクターであるアティフ・マリック氏は、シエナの光伝送装置分野における主導的地位と、AIデータセンターによってもたらされる新たな需要が主な推進力であると指摘しました。シエナは第3四半期の売上高が過去最高の16億7000万ドル(前年同期比37%増)、調整後1株当たり利益が2.11ドル(前年同期比215%増)であったと発表し、通期売上高予想を64億2000万ドルに引き上げ
-
ナイキの株価が12年ぶりの安値に下落、予想配当利回りは4.3%に。アナリストはレーティングを「ホールド」に引き下げ。
ナイキ(Nike)の株価は現在約38.40ドルで、史上最高値から80%近く下落し、12年ぶりの安値水準にあります。同社は年間1株あたり1.64ドルの配当を支払っており、予想配当利回りは約4.3%です。Truist Securitiesのアナリスト、ジョセフ・シベロ氏は8月下旬に、ナイキの格付けを「買い」から「ホールド」に引き下げ、目標株価を47ドルから42ドルに引き下げました。その理由として、同社
-
みずほはインテルの目標株価を109ドルから92ドルに引き下げたが、AI事業については引き続き強気の見方を示している。
みずほ証券は9月3日、インテルの目標株価を引き下げたが、同行のレポートは、目標株価が示唆するよりもインテルの事業に対して強気な見方を示している。みずほ証券は、インテルがAgentic AIの需要、企業サーバーの更新、PC需要の改善、潜在的なファウンドリ事業の成長など、複数の事業上の追い風から恩恵を受けていると指摘した。しかし、CPU供給の制約とAgentic AI関連株の最近のバリュエーション圧縮
-
Riverwater Partnersは、2026年第2四半期にWerner Enterprises(WERN)のポジションを構築し、業界再編から恩恵を受けると予想しています。
投資運用会社Riverwater Partnersは、2026年第2四半期の投資家向け書簡で、トラック運送会社Werner Enterprises(ナスダック:WERN)の新規ポジションを構築したことを開示しました。同社は、画期的な賠償責任判決が小規模事業者の統合を促し、Werner Enterprisesのような資金力のある大手運送会社が、価格決定力の強化と市場シェアの拡大を通じて直接的な恩恵を
-
BNPパリバExaneは、ブロードコム(AVGO)の目標株価を市場最高値となる675ドルに設定し、82%の上昇余地があるとした。
BNPパリバExaneはブロードコム(AVGO)の目標株価を市場最高となる675ドルに設定し、82%の上昇余地を示唆しました。同社の調査見解は、ブロードコムの強力なAI事業の勢いに支えられており、第2四半期のAI受注額は300億ドルを超え、2027会計年度にはAI収益が1000億ドルを超えると予想されています。
-
ウォール街のアナリストは月曜日、複数の企業の格付けを調整し、Bairdはディア・アンド・カンパニー(DE)を「アウトパフォーム」に引き上げ、目標株価を800ドルに設定した。
Bairdは農業機械メーカーのAGCO Corporation(AGCO)の格付けを「中立」から「アウトパフォーム」に引き上げ、目標株価を120ドルから150ドルに引き上げた。さらに、みずほは公益事業会社Edison International(EIX)の格付けを「アウトパフォーム」から「中立」に引き下げ、目標株価を86ドルから70ドルに引き下げた。
-
クアンタ・サービシズ(PWR)の2026年第2四半期決算は、売上高96億ドル、調整後EPS 4.24ドルといずれも予想を上回り、ウォール街では「強力買い」のコンセンサス評価を獲得。
インフラソリューションプロバイダーのQuanta Services (PWR) は、2026年第2四半期に売上高96億ドルを達成し、前年同期比41%超の増加となり、予想を9億6,200万ドル上回りました。調整後希薄化後1株当たり利益 (EPS) は4.24ドルで、予想を93セント上回りました。KeyBancのアナリストSangita Jain氏は、同社に「オーバーウェイト」のレーティングを付与し、
-
レイモンド・ジェームズの5つ星アナリスト、サイモン・レオポルド氏は、NVIDIAの目標株価を352ドルから515ドルに引き上げ、ウォール街で最高値を記録しました。これは、同株がまだ46%上昇する余地があることを意味します。
NVIDIAの5つ星アナリスト、サイモン・レオポルド氏は、NVIDIAの目標株価を352ドルから515ドルへ46%引き上げ、ウォール街で最高値を記録し、「強力買い」のレーティングを再表明しました。この動きは、NVIDIAが8月26日に発表した好調な決算報告がウォール街の予想を上回ったことに起因しています。レオポルド氏は、市場がNVIDIAの規模を過小評価しており、需要ではなく供給を最大の障害と見な
-
Argus ResearchはModerna(MRNA)の格付けを「買い」に引き上げ、目標株価を180ドルとしました。これは、同社を格上げした機関としては最近で5番目となります。
Argus ResearchはModerna(MRNA)の格付けを「買い」に引き上げ、目標株価を180ドルとしました。これは、同社を格上げした機関としては最近で5番目となります。
-
24/7 Wall St. は、テスラの自動運転タクシー事業の拡大とCybercabの生産を理由に、「買い」のレーティングと目標株価376.30ドルを再表明しました。
同機関が設定した目標株価は、今後12ヶ月で株価が6.77%上昇する可能性を示唆しており、モデルの信頼度は90%に達しています。この見通しを裏付ける要因としては、テスラのRobotaxi事業が米国の主要7都市圏に拡大し、週間の走行距離が10%以上増加していること、Cybercabの生産が開始されたこと、そしてOptimus生産ラインが稼働したことが挙げられます。テスラの2026年第2四半期の売上高は
-
ウォール街のアナリストは木曜日、First Solar、LTC Properties、Okta、Synopsysなどの企業の格付けを引き上げ、Abercrombie & Fitch、Celsiusなどの企業の格付けを引き下げた。
BMOキャピタルはFirst Solarの格付けを「アウトパフォーム」に引き上げ、目標株価を265ドルに設定しました。ドイツ銀行はLTC Propertiesの格付けを「買い」に引き上げ、目標株価を55ドルに設定しました。バンク・オブ・アメリカはOktaの格付けを「中立」に引き上げ、目標株価を170ドルに設定しました。BairdはSynopsysの格付けを「アウトパフォーム」に引き上げ、目標株価を
-
ドイツ銀行は、オゼンピック製造元のノボ ノルディスクの格付けを「売り」に引き下げた。同社の株価はピークから70%急落している。
ドイツ銀行は、オゼンピック製造元のノボ ノルディスクの格付けを「売り」に引き下げた。同社の株価はピークから70%急落している。
- データなし
格付け/大手証券会社の格付け

24H人気ランキング
-
1
Metaは前日比3.01%高の630.935ドルで取引されている。
-
2
ZachXBT:Axis Roboticsのインサイダーが約4200万AXISトークンを売却し、価格が40%暴落。プロジェクト側はOTCカウンターパーティの債務不履行が原因と主張
-
3
イスラエルがガザへの攻撃を継続する中、ガザ保健省は、出国許可を待っていた数十人が死亡したと発表し、ラファ検問所の開放を改めて求めた。
-
4
欧州中央銀行の最新の職員予測によると、債券利回りの上昇は2027年から2028年にかけて経済成長を累計で100ベーシスポイント、インフレを90ベーシスポイント減少させるだろう。
-
5
イランのペゼシュキアン大統領は、共通の利益に資し、地域の安全保障を強化するため、トルコとの協力を拡大する用意があると述べた。
-
6
欧州中央銀行のチポローネ氏:欧州は2027年10月11日にT+1証券決済へ移行、ユーロシステムはトークン化された金融インフラを拡大
-
7
BinanceのハッカーがUNI、ENA、PEPE、LINK、AAVE、ONDO、WLDを売却し、70,480 ETH(1億5,825万ドル)を現金化した。
-
8
イベント予測プラットフォームのKalshiが10億ドルの資金調達を完了し、評価額は400億ドルに達し、非スポーツ関連の収益ランレートは10億ドルを突破しました。
-
9
DBS香港は、香港初のVisa Infinite Privilegeカード「DBS Vantage Card」をリリースする。
-
10
onXRPチームは来週、XRP Ledger上で新しい取引方法を開始します。
本日の相場





おすすめ記事

人気トピック

Svmuuは、ブロックチェーン業界の動向や暗号資産の最新情報に特化するとともに、香港株、米国株、外国為替市場のリアルタイム相場と詳細な分析も網羅しています。ここでは、24時間365日の専門的なニュース配信や正確な相場データを入手できるだけでなく、実用的な投資ツールもご利用いただけ、デジタル資産と伝統的な金融市場の双方における機会を確実に捉えるお手伝いをいたします。ブロックチェーン愛好家の方から、香港株、米国株、外国為替の投資家の方まで、皆様に効率的かつ迅速な情報サービスを提供し、投資判断を強力にサポートします。
 近日公開!
